Выплата была осуществлена агропредприятию в Калининградской области.
Высокое количество затяжных атмосферных осадков в ноябре 2025 года, значительно превышавшее среднестатистический уровень, привело к переувлажнению почвы в Калининградской области. На территории региона был введен режим ЧС.
В результате воздействия опасного природного явления на полях в Нестеровском, Озерском, Гвардейском, Славском муниципальных районах и Гусевском городском округе области, где находились посевы предприятия, наблюдались застои воды, что стало причиной гибели (утраты) более 1700 га урожая картофеля.
Выплата была осуществлена в полном объеме в соответствии с условиями договора страхования в течение 12 рабочих дней после предоставления предприятием полного пакета документов, необходимого для урегулирования.
«Избыток влаги, даже кратковременный застой воды в верхнем слое, представляет серьезную проблему для сельского хозяйства, поскольку создает в почве недостаток кислорода, подавляет разложение органического вещества почвы и использование растениями удобрений, тем самым нарушая режим питания растений. В переувлажненных почвах накапливаются вредные для растений вещества, происходит загнивание и отмирание корней, что в конечном итоге ведет к снижению урожайности. В условиях нарастающей частоты природных катаклизмов агрострахование, в том числе с государственной поддержкой, становится одним из важных инструментов для стабильной работы предприятий АПК, позволяя сельхозпроизводителям снизить риски от утраты урожая, оперативно получить выплаты и гарантированно выполнить свои производственные планы, минимизируя простои в работе», – прокомментировал Сергей Простатин, генеральный директор АО СК «РСХБ-Страхование».
«Возмещение убытка в размере 292 млн рублей аграрию из Калининградской области – это крупнейшая страховая выплата, произведенная по программе защиты урожая на случай ЧС с момента ее запуска в 2022 году. Предыдущий максимальный рекорд был достигнут в Белгородской области в 2024 году, когда одно из хозяйств получило почти 98 млн рублей за гибель посевов от заморозковой ЧС. Примечательно, что новая крупная выплата совершена за утрату урожая картофеля: НСА в последнее время отмечает растущий интерес картофелеводов к страхованию своих рисков», — прокомментировал Корней Биждов, президент Национального союза агростраховщиков.
АО СК «РСХБ-Страхование» — страховая компания, предоставляющая услуги корпоративным и частным клиентам. Приоритетные направления деятельности — страхование рисков предприятий агропромышленного комплекса и банкострахование. Страховщик входит в состав группы компаний АО «Россельхозбанк». По данным Банка России, по итогам 9 месяцев 2025 года компания занимает первое место в России по сельскохозяйственному страхованию. Финансовая устойчивость компании подтверждена действующим рейтингом надежности рейтингового агентства «Эксперт РА» на уровне ruAA+. АО СК «РСХБ-Страхование» реализует свои продукты в 84 субъектах Российской Федерации. Уставный капитал составляет 624 млн рублей. Страховая компания осуществляет деятельность на основании лицензий Центрального банка Российской Федерации (Банка России) СИ № 2947 от 23.10.2017, СЛ № 2947 от 23.10.2017, ПС № 2947 от 23.10.2017, ОС № 2947-02 от 25.12.2019, ОС № 2947-04 от 23.10.2017, ОС № 2947-05 от 23.10.2017.
Партнерский материал Реклама, ЕРИД: 2VtzqueUNgD, АО СК «РСХБ-Страхование», 3328409738
АО СК «РСХБ-Страхование» осуществило страховую выплату в размере более 20 млн рублей по договору страхования сельскохозяйственных культур с государственной поддержкой агропредприятию Краснодарского края.
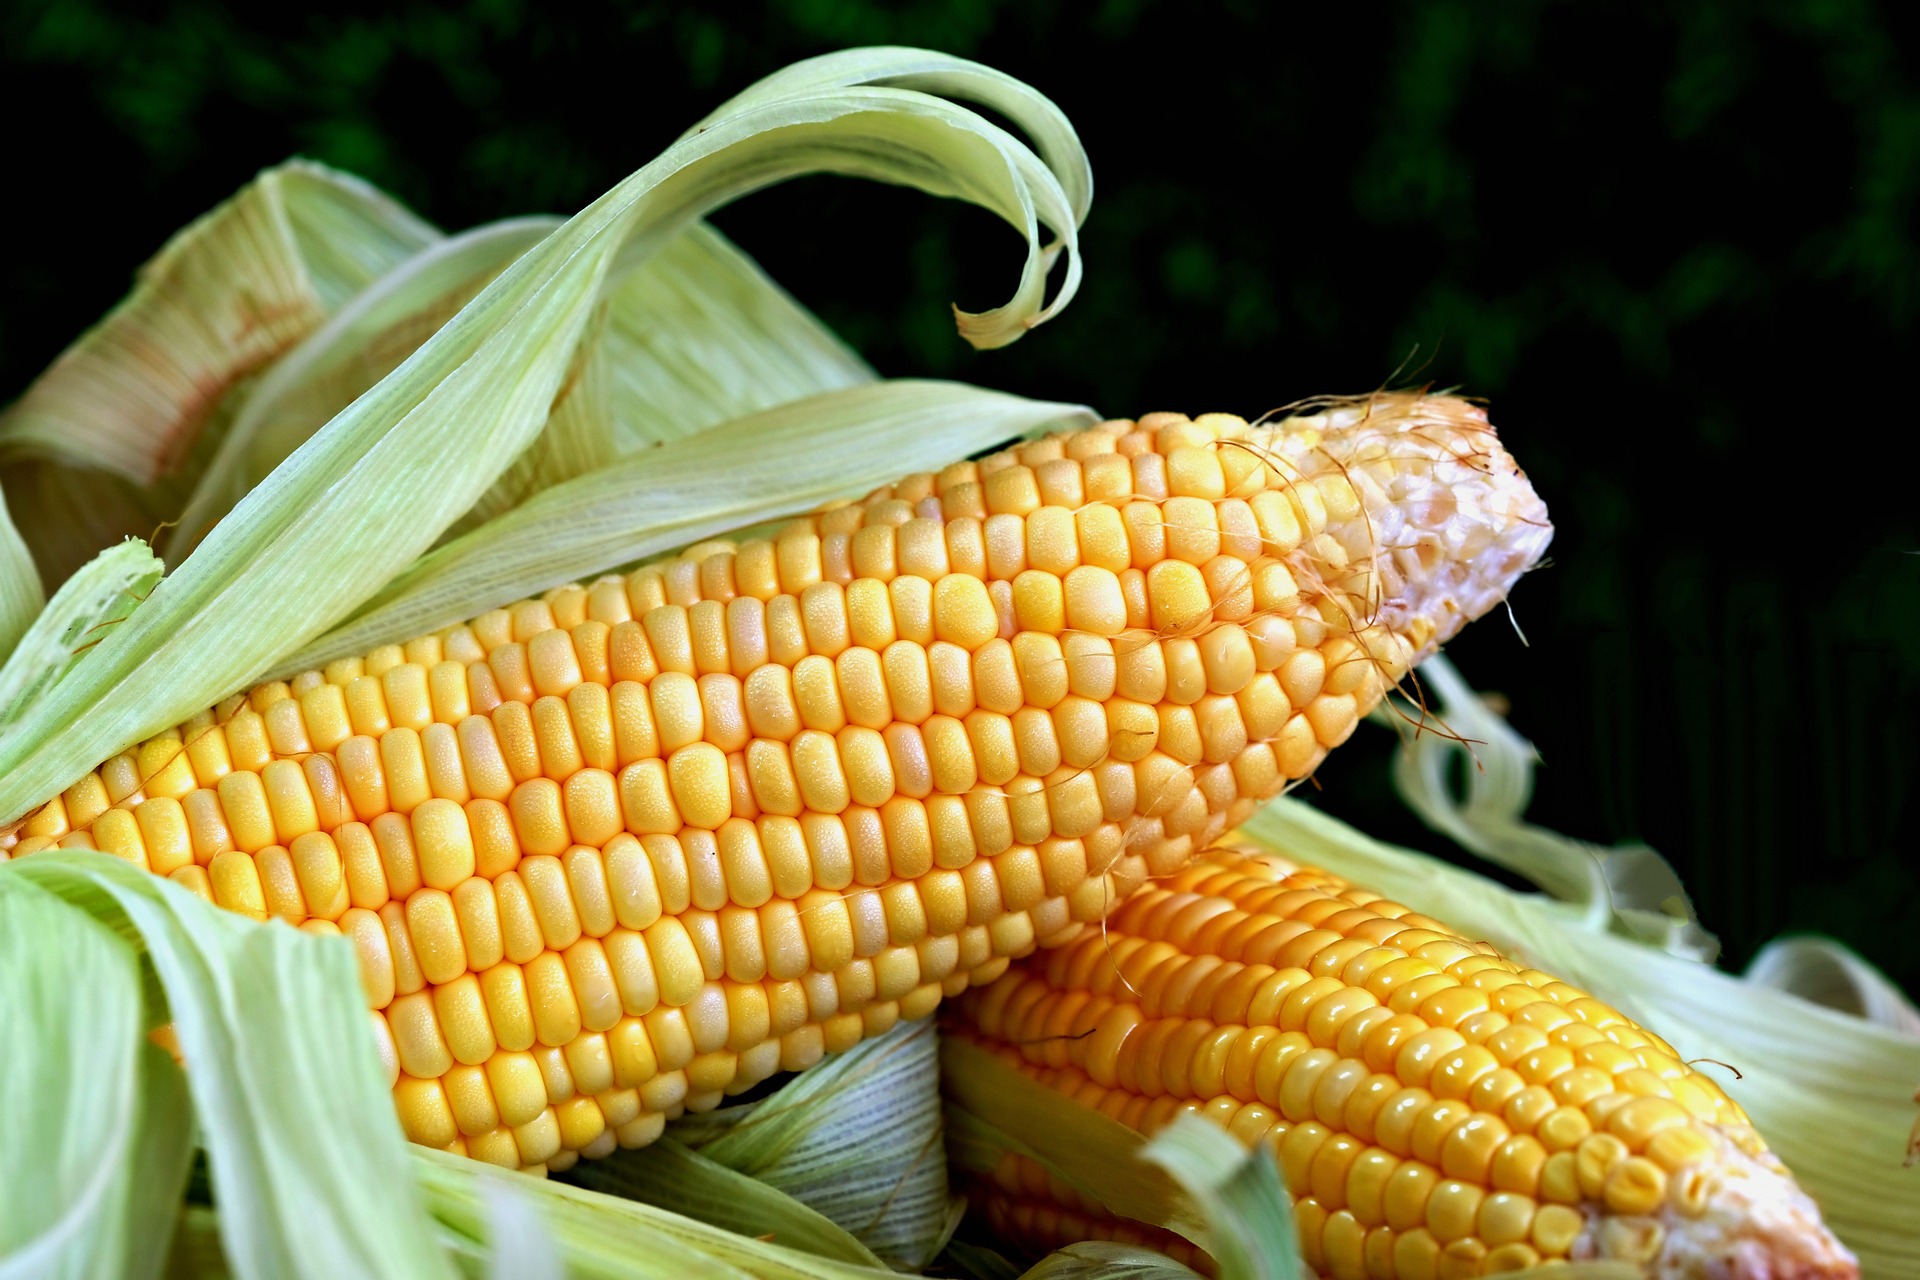
Наблюдавшаяся в июле 2025 года в центральной части Краснодарского края атмосферная засуха, а также суховей стали причиной гибели (утраты) урожая кукурузы в Тбилисском районе края, где находились посевы предприятия.
По итогам рассмотрения полученных от страхователя документов, АО СК «РСХБ-Страхование» признало случай страховым и выплатило более 20 млн рублей в соответствии с условиями договора.
«Атмосферная засуха и суховей оказывают негативное влияние на урожай сельскохозяйственных культур, вызывая недостаток обеспечения влагой растений и усиливая испарение, что нарушает оптимальный водный режим и ведет к снижению или гибели урожая. В этой связи агрострахование, в том числе с государственной поддержкой, позволяет защитить сельхозпредприятия от возникновения непредвиденных событий, сохранив стабильность и обеспечив финансовую устойчивость хозяйства», – прокомментировал Петр Гречко, директор филиала АО СК «РСХБ-Страхование» в г. Краснодаре.
АО СК «РСХБ-Страхование» – страховая компания, предоставляющая услуги корпоративным и частным клиентам. Приоритетные направления деятельности — страхование рисков предприятий агропромышленного комплекса и банкострахование. Страховщик входит в состав группы компаний АО «Россельхозбанк». По данным Банка России, по итогам 9 месяцев 2025 года компания занимает первое место в России по сельскохозяйственному страхованию. Финансовая устойчивость компании подтверждена действующим рейтингом надежности рейтингового агентса «Эксперт РА» на уровне ruAA+. АО СК «РСХБ-Страхование» реализует свои продукты в 84 субъектах Российской Федерации. Уставный капитал составляет 624 млн рублей. Страховая компания осуществляет деятельность на основании лицензий Центрального банка Российской Федерации (Банка России) СИ № 2947 от 23.10.2017, СЛ № 2947 от 23.10.2017, ПС № 2947 от 23.10.2017, ОС № 2947-02 от 25.12.2019, ОС № 2947-04 от 23.10.2017, ОС № 2947-05 от 23.10.2017.
Партнерский материал Реклама, ЕРИД: 2VtzqvTuRGx, АО СК «РСХБ-Страхование», 3328409738
Система агрострахования с государственной поддержкой работает в России уже давно. Ежегодно аграрии страхуют все большее количество площадей. Если в 2020 году застрахованная площадь сева составляла всего 5,7 млн га, то в минувшем 2024 году было застраховано уже 16,3 млн га в 73 регионах России. Под урожай 2025 года застраховано порядка 6,6 млн га озимых, что составляет около 33% площади сева.
– Динамика роста присутствовала практически всегда. Напоминаю, что в 2018 году мы стартовали с полутора процентов посевных площадей. В прошлом году было застраховано уже 20% посевных площадей страны, – отметил президент Национального союза агростраховщиков Корней Биждов. – Нам отрадно отметить, что в Российской Федерации уже есть четыре, как мы называем региона-миллионнника – Ростовская область, Омская область, Краснодарский край, Ставропольский край, – где застраховано уже более миллиона гектаров.
№
Регион
Всего, тыс. га
Оценка охвата
1
Ростовская область
1261
25%
2
Омская область
1147
39%
3
Краснодарский край
1074
28%
4
Ставропольский край
1053
34%
5
Волгоградская область
808
24%
6
Воронежская область
807
30%
7
Тамбовская область
778
40%
8
Республика Татарстан
692
25%
9
Алтайский край
627
12%
10
Липецкая область
591
42%
11
Самарская область
583
26%
12
Красноярский край
498
33%
13
Саратовская область
457
11%
14
Республика Башкортостан
436
15%
15
Орловская область
427
32%
РФ
16247
20%
ТОП-15 субъектов РФ с крупнейшей площадью сева, застрахованной по заключенным в 2024 году договорам (на 01.03.2025)
В национальном союзе агростраховщиков отмечают, что в минувшем году застрахованные площади выросли в 58 из 73 регионов России, где аграрии страховали урожай. В 53 субъектах охват страхованием превысил 20% от общего числа посевных площадей.
– Максимальный объем выплат за всю историю существования агрострахования с господдержкой был достигнут в 2024 году – 8,8 млрд рублей аграрии России получили от членов союза национальных агростраховщиков, страховых компаний. Только за два месяца года, январь и февраль, по нашим данным, 3,3 млрд рублей аграрии получили. Я напомню, что максимальные страховые выплаты были по событию «Заморозки». Страховщики заплатили 2,4 млрд рублей, из них около полутора миллиардов рублей буквально в течение месяца были выплачены по программе ЧС, – рассказывает Корней Биждов.
Он добавляет, что уже утвержден план сельхозстрахования на 2025 год. Этот документ ежегодно утверждает Министерство сельского хозяйства РФ. Согласно плану в этом году изменены условия господдержки страхования урожая – снижен уровень субсидирования при франшизе выше 30%, кроме того вводится страхование новых видов аквакультуры (карповые и беспозвоночные). Также внесены изменения в федеральный закон №555-ФЗ о внесении изменений в закон о господдержке агрострахования. Он вступит в силу с 1 сентября 2025 года.
– Все изменения касаются интересов аграриев. Минсельхоз, Минфин, Банк России очень строго отстаивают интересы аграриев, когда речь идет об изменении нормативно-правовой базы. Мы планируем изменения в правила, и они будут внесены – сельхозпроизводители будут получать 50% страховой выплаты непосредственно сразу после уборки урожая, до сдачи 29-СХ. Серьезно упрощаем порядок подтверждения ряда страховых случаев, – говорит президент Национального союза агростраховщиков.
Упрощение порядка подтверждения для ряда явлений (без справки РГМ) –градобитие и явления, связанные с затопление полей (паводок и др.)
Страхование урожая многолетних растений
Учет технологии выращивания и качества продукции
Изменения в методику определения страховой стоимости
Взаимодействие с органами государственной власти
На базе аграрного комитета Совета Федерации создана рабочая группа по подготовке предложений по совершенствованию законодательства в целях развития агрострахования с господдержкой под председательством С.Г. Митина
Активизация взаимодействия с органами АПК регионов с низкими показателями по агрострахованию и проведение информационно-разъяснительной работы
Ключевые аспекты деятельности НСА в 2024-2025 годах
Какую программу страхования выбрать
На сегодняшний день в России действуют две программы агрострахования с господдержкой – мультирисковая и ЧС. У каждой есть свои особенности, достоинства и нюансы.
При страховании по мультирисковой программе сельхозтоваропроизводителю необходимо выбрать определенные группы рисков, например, засуху, заморозки, переувлажение и так далее. Страховым риском при мультирисковом страховании является снижение урожая на всей площади сева. Но важный нюанс, если гибель сельхозкультур произошла не по выбранному риску, возмещать убытки страховая не будет.
– Многие страхуют от какого-то одного превалирующего риска, например, от засухи. Но учитывая, что в прошлом году были сильные продолжительные дожди, фактически такой договор был не рабочим. В Рязанской области клиент застраховался от засухи, а фактически произошедшее событие – ледяная корка. В Ставропольском крае клиент застраховался от заморозков, от града, а фактически природное явление – атмосферная засуха. То есть отсутствует основание для выплаты. Поэтому при страховании важно учитывать все группы рисков, – рассказывает случаи из реальной практики директор филиала АО СК «РСХБ-Страхование» в Уфе Булат Низамов.
Кроме того, при страховании по мультирисковой программе необходимо подтвердить опасное природное явление, в результате которого наступил страховой случай, справкой Росгидромета. Сделать это не всегда просто.
Программа страхования от чрезвычайной ситуации была разработана два года назад. Страховым случаем при страховании от ЧС является гибель урожая на отдельной взятой площади. Здесь уже справка из Росгидромета не нужна. Но необходимо введение режима чрезвычайной ситуации регионального уровня, который устанавливается распоряжением главы региона.
– При введении режима чрезвычайной ситуации в этом нормативном документе не всегда указывается необходимая информация, что затрудняет процедуру урегулирования убытков. На что требует обратить внимание при подготовке данного документа: должен быть указан уровень реагирования региональный – это обязательное условие, оно прописано в федеральном законе и выше. Обязательно должны быть указаны районы, в которых был введен режим ЧС. Если в постановлении данные районы не указаны, а аграрии в этих районах пострадали, то страховое событие рассматриваться не будет в этих районах. Необходимо указывать период действия явления, в результате которого был введен режим чрезвычайной ситуации. Потому что, если договор вступил в действие вне периода действия, а позже, то такие ситуации рассматриваться страховыми не будут. Это обязательное условие. Соответственно должно быть указано явление, в результате которого должен быть введен режим чрезвычайной ситуации. Это касается именно того положения, которым вводит режим чрезвычайной ситуации, – поясняет Юрий Есиков, начальник управления по реализации целевых программ и взаимодействия с органами государственной власти Национального союза агростраховщиков.
Страхование от ЧС
Мультирисковое страхование урожая
Площадь страхования
Страхованию подлежит вся площадь в субъекте РФ
Срок заключения договора
Договор страхования заключается не позднее 15 календарных дней после окончания сева
Страховая стоимость
5-летняя урожайность * площадь сева * цена реализации
Субсидирование
Для СМП: 60% страховой премии Для остальных: 50% Для СМП в ДФО: 80%
50% страховой премии
Страховой случай
Гибель урожая на отдельно взятой площади
Снижение урожайности на всей площади сева
Риски
Введение режима ЧС природного характера (не ниже регионального уровня)
27 опасных природных явлений в соответствии с критериями Росгидромета
Франшиза
10-20%
10-50%
Средний срок урегулирования убытков
7-8 дней
От 2-х месяцев
Сравнение основных параметров базовых программ страхования урожая Мультириск/ЧС (по данным НСА)
Юрий Есиков добавляет, что программа страхования «Мультирсик» и программа ЧС не заменяют, а дополняют друг друга, в комплексе они дают максимальную защиту аграриям.
Фото: mcx.gov.ru
Как получить страховую выплату
В Национальном союзе агростраховщиков подчеркивают, что при наступлении страхового случая, нужно незамедлительно уведомить страховую компанию. Желательно сделать это в письменном виде. Еще один важный момент: не менять картину произошедшего на поле, не проводить на нем никаких технических работ до окончательного решения страховой компании.
– Если аграрий самостоятельно провел какие-то работы, изменил картину происходящего, то страховая компания не понимает объективно, какая картина складывалась, что там погибло. В этом случае страховая компания оставляет за собой возможность отказывать в страховой выплате, – поясняет Юрий Есиков.
После установления режима ЧС формируется специальная комиссия по ЧС, которая проводит осмотр пострадавших полей, фиксирует пострадавшие площади, составляет акт. Страховые компании в этой процедуре могут не участвовать, но сельхозтоваропроизводитель должен передать этот акт в свою страховую.
– Три основных документа, без которых невозможно начать урегулировать убытки: постановление о введении режима ЧС, его аграрию предоставлять не нужно, а вот заявление на выплату и акты комиссии необходимо передать в страховую компанию, после этого страховая принимает решение и начинает процедуру урегулирования убытков, – объясняет эксперт.
Юрий Есиков подчеркивает, что уведомление о наступлении страхового случая, которое аграрии подает в начале, не является заявлением на выплату. Последнее нужно предоставлять отдельно. При составлении актов необходимо обратить внимание на то, чтобы были верно указаны все регистрационные данные, содержали подписи всех членов комиссии и печать, были указаны номера погибших и списанных площадей.
1
Аграрий Незамедлительно уведомляет страховую организацию способом, предусмотренным договором
2
Аграрий Не изменяет картину (не перепахивает, не пересевает и т.д.) без согласования со страховой организацией
3
Аграрий Совместно с комиссией по ЧС проводит обследование и направляет акты и заявление на выплату страховой организации
4
Страховщик Принимает решение о подтверждении площади гибели на основании на основании космического мониторинга или о проведения обследования
Порядок действий при наступлении страхового случая «ЧС»
Страховая компания может отказать в выплате. Но для этого у нее должны быть веские основания. К их числу относится наступление страхового события уплаты первого взноса, потому что договор со страховой вступает в силу именно с момента уплаты первого взноса; пересев или перепашка поля; гибель произошла в результате события, которое не было застраховано; в акте комиссии по ЧС не зафиксирована гибель урожая.
– Гибель урожая по риску чрезвычайной ситуации – это снижение урожайности ниже той, которая уже фактически нецелесообразно проводить уборку. Она прописана в договоре страхования, если условно гибель считается при снижении урожайности условно 2,5 ц/га, а комиссия зафиксировала примерно 3 ц/га, то это не будет являться гибелью, и страховая компания не будет рассматривать убыток, – поясняет начальник управления по реализации целевых программ и взаимодействия с органами государственной власти Национального союза агростраховщиков.
Еще одна ситуация, при которой аграрий может не получить выплату. Если убыток будет меньше безусловной франшизы. Большая часть страхующихся по программе мультириск выбирают франшизу от 41% до 50%, а при страховании ЧС выбирают максимальную франшизу – 20%.
– Использование больших франшиз позволяет оптимизировать стоимость страхования, но несет риски неполного покрытия убытков в результате страховых случаев, соответственно, чем больше франшиза тем меньше клиент получает страховую выплату, – директор филиала АО СК «РСХБ-Страхование» в г. Уфе Булат Низамов. – У нас был случай. Компания застраховала кукурузу. Страховая сумма составляла 420 млн рублей, и франшизу клиент выбрал максимальную – 50%, размер убытка составил 246 млн рублей, расчет выплаты до вычета франшизы – 172 млн рублей, а с учетом франшизы 210 млн рублей, соответственно, выплата нулевая.
Объект страхования
Страховая сумма
Безусловная франшиза
Размер убытка
Расчет выплаты до вычета франшизы
Расчет франшизы
Страховая выплата
Кукуруза
420,8 млн руб.
50%
246,2 млн руб.
172,3 млн руб.
210,4 млн руб.
0,0 руб.
Подсолнечник
419,3 млн руб.
30%
100,0 млн руб.
100,0 млн руб.
125,8 млн руб.
0,0 руб.
Пшеница
72,9 млн руб.
50%
35,1 млн руб.
35,1 млн руб.
36,4 млн руб.
0,0 руб.
Соя
27,0 млн руб.
50%
10,7 млн руб.
7,5 млн руб.
13,5 млн руб.
0,0 руб.
Ячмень
12,2 млн руб.
50%
5,6 млн руб.
5,6 млн руб.
6,1 млн руб.
0,0 руб.
Примеры урегулирования убытков по договорам агрострахования с большой франшизой ( по данным АО СК «РСХБ-Страхование)
В сентябре вступят в силу изменения в федеральный закон, максимальная франшиза будет составлять 30%.
– Сейчас уже есть некий заградительный барьер со стороны Министерства сельского хозяйства – это так называемый план сельхозстрахования, где утверждаются ставки расчета субсидий. Если в весеннюю посевную кампанию аграрии будут страховаться с высокими франшизами, то вся премия практически будет ложиться на него. Ставки с высокими франшизами, выше 30%, в данном плане сельхозстрахования фактически обнулены. Тарифы будут страховых компаний на уровне прошлого года. Поэтому имейте в виду, что субсидии по высоким франшизам вам фактически выдаваться не будут. Это приказ министерства сельского хозяйства. Поэтому обязательно нужно спрашивать не только тариф, но и узнавать, какая ставка по данной франшизе прописана именно по данной культуре в конкретном регионе, – рассказывает о сложившейся сегодня ситуации Юрий Есиков.
Президент Национального союза агростраховщиков Корней Биждов также советует выстраивать долгосрочные отношения с выбранной страховой компанией, поскольку условия у всех примерно одинаковые, а длительное сотрудничество позволить выстроить более качественную и надежную коммуникацию.